
Domiciliation et CFE : optimisez votre fiscalité locale
le 29/07/2026
L'essentiel à retenir : votre adresse de siège social détermine directement votre fiscalité locale. En choisissant une commune aux taux modérés ou une société de domiciliation, vous optimisez votre CFE via la base minimale d'imposition. C'est un levier stratégique pour réduire vos charges fixes, notamment si votre chiffre d'affaires dépasse 5 000 €, seuil en dessous duquel vous bénéficiez d'une exonération totale.
Le taux de CFE varie de 16,52 % à Paris à près de 50 % dans certaines communes, créant des disparités fiscales majeures pour une activité identique. Vous payez peut-être un impôt élevé simplement parce que votre siège social est lié à votre adresse personnelle sans aucune stratégie d'optimisation.
On finit souvent par subir une pression fiscale lourde faute d'avoir choisi la bonne commune de domiciliation. Je vais vous aider à comprendre comment ce choix géographique impacte votre base minimale d'imposition et vos économies réelles.
Impact de la domiciliation sur votre CFE en 2026
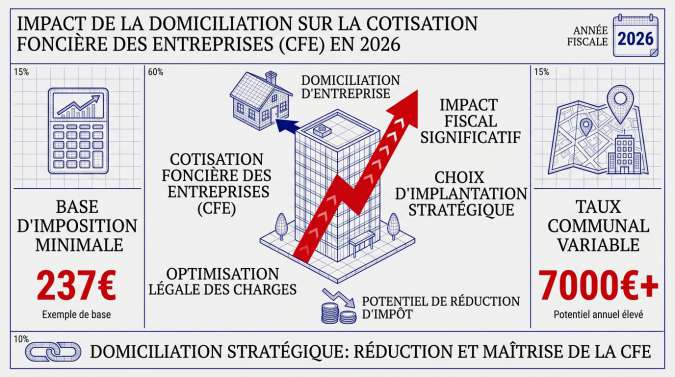
La CFE varie selon la valeur locative ou la base minimale, allant de 250 € à plus de 7 700 € selon votre chiffre d'affaires. Le taux communal, pivot du calcul, rend la domiciliation stratégique pour réduire l'impôt via le foncier.
Le montant final de votre taxe dépendra directement de la manière dont l'administration évalue votre ancrage géographique et votre surface d'activité.
Valeur locative et base minimale d'imposition
La CFE repose sur la valeur locative des biens immobiliers utilisés. Cette assiette foncière concerne tout local professionnel permanent. Elle définit la richesse théorique de votre espace de travail.
Une base minimale s'applique pour les entreprises sans local physique. Ce montant forfaitaire dépend directement de votre chiffre d'affaires annuel. Il garantit une rentrée fiscale minimale aux communes. Les barèmes sont fixés par la loi de finances.
Sachez que la domiciliation d'une entreprise à domicile n'exonère pas de la taxe. Vous restez redevable selon les tarifs votés localement.
Mécanisme de calcul entre taux communal et base légale
Le calcul final résulte de la base multipliée par le taux local. Chaque commune vote son propre taux annuellement. Cette décision impacte directement votre avis d'imposition de fin d'année.
Les disparités entre villes voisines sont parfois surprenantes. Une simple rue peut séparer deux zones aux fiscalités totalement opposées.
La CFE n'est pas un impôt national fixe mais une contribution locale dont le montant dépend des choix budgétaires de votre municipalité.
Suivez de près les délibérations de votre conseil municipal. Ces votes déterminent votre pression fiscale pour l'exercice à venir.
Pourquoi votre commune change tout pour votre fiscalité
Après avoir compris la mécanique de calcul, il est temps d'analyser comment la géographie influence concrètement vos coûts.
Disparités géographiques des taux de cotisation
Les métropoles affichent souvent des taux plus élevés que les zones rurales. Cette différence s'explique par les besoins en infrastructures urbaines. Votre trésorerie peut en souffrir lourdement chaque année.
Comparez toujours plusieurs adresses avant de vous installer. Un écart de quelques pourcents représente des centaines d'euros. Les zones périphériques offrent parfois des conditions bien plus avantageuses. Ne négligez pas ce paramètre lors de votre création.
Une étude comparative locale est indispensable. Votre rentabilité nette en dépend directement.
Zones d'exonération totale ou partielle
Certaines zones géographiques bénéficient de dispositifs d'incitation fiscale. C'est le cas des ZFU-TE ou des quartiers prioritaires. L'exonération peut y être totale pendant plusieurs années consécutives.
Voici les secteurs concernés par ces avantages :
- Zones Franches Urbaines (ZFU-TE) pour les quartiers sensibles.
- Zones de Revitalisation Rurale (ZRR) pour les campagnes.
- Quartiers Prioritaires de la Ville (QPV).
Vérifiez si la collectivité a voté l'exonération. Sans délibération locale, l'avantage n'est pas applicable.
Statuts juridiques et seuils de chiffre d'affaires
Micro-entrepreneurs et sociétés partagent souvent les mêmes bases minimales. Cependant, des spécificités existent selon la nature de votre activité. Les artisans bénéficient parfois de réductions de base spécifiques.
La loi prévoit une exonération automatique pour les petits chiffres d'affaires. Si vous réalisez moins de 5 000 euros, vous ne payez rien. C'est une mesure de protection bienvenue.
Attention à bien déclarer vos revenus chaque année. L'administration fiscale automatise ce contrôle de seuil.
Arbitrage entre adresse personnelle et domiciliation commerciale
Le choix de la commune étant acté, la question du support de domiciliation devient alors centrale pour votre stratégie.
Rentabilité entre coût d'abonnement et économie fiscale
La domiciliation commerciale a un coût mensuel fixe. Il faut le comparer à l'économie de CFE potentielle. Parfois, le gain fiscal couvre largement les frais de service.
| Critère | Domicile Personnel | Domiciliation Commerciale |
|---|---|---|
| CFE moyenne | Subie (lieu de vie) | Optimisée (choix libre) |
| Coût mensuel | 0 € | 24 € à 50 € HT |
| Image de marque | Limitée | Prestigieuse |
| Confidentialité | Nulle | Totale |
| Flexibilité | Faible | Élevée |
Calculez votre point d'équilibre financier. C'est la clé d'un arbitrage réussi.
Confidentialité et crédibilité de l'adresse professionnelle
Utiliser son domicile expose votre vie privée sur les registres publics. N'importe qui peut trouver votre adresse personnelle en ligne. La domiciliation commerciale protège efficacement votre sphère familiale.
Une adresse de prestige renforce votre crédibilité auprès des clients. Cela rassure vos partenaires financiers et vos fournisseurs. L'image de marque est un actif immatériel puissant. Ne sous-estimez jamais l'impact d'un siège social bien situé.
Voici l' impact potentiel sur la CFE. Analysez bien vos options.
Stabilité du siège social face aux déménagements
Déménager votre domicile personnel impose des formalités administratives lourdes. Vous devez modifier vos statuts et prévenir tous les organismes. Cela engendre des frais de greffe non négligeables.
Le contrat de domiciliation offre une stabilité précieuse. Vous changez de maison sans perturber la vie de l'entreprise. Votre adresse fiscale reste identique malgré vos mouvements personnels.
C'est un gain de temps considérable pour tout dirigeant actif. La pérennité administrative simplifie votre gestion quotidienne.
Guide pratique pour optimiser et déclarer sa taxe sans erreur
Pour transformer ces réflexions stratégiques en économies réelles, vous devez maîtriser les étapes de la déclaration obligatoire.
Obligations déclaratives et formulaire 1447-C-SD
Toute nouvelle entreprise doit remplir le formulaire 1447-C-SD. Ce document permet à l'administration d'établir votre première base d'imposition. Ne négligez pas cette étape lors de votre lancement.
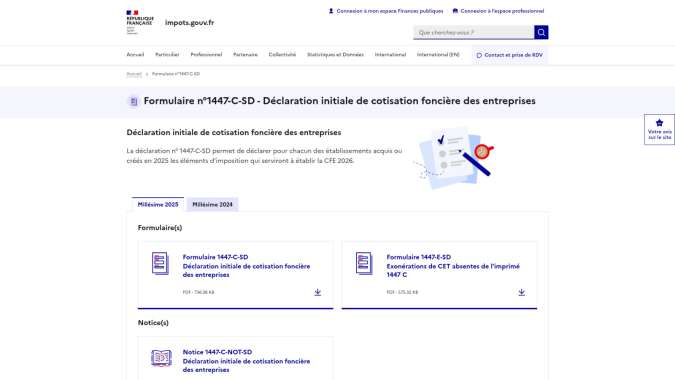
La date limite est fixée au 31 décembre de l'année de création. Un retard peut entraîner des pénalités ou une taxation d'office. Soyez vigilant sur le calendrier fiscal. Remplissez chaque case avec une précision chirurgicale pour éviter les relances.
L'envoi se fait généralement par courrier ou via votre espace professionnel. Conservez toujours une copie.
Exonérations de droit en début d'activité
La première année civile d'activité bénéficie d'une dispense totale. Vous ne paierez aucune CFE pour vos premiers mois d'existence. C'est un coup de pouce appréciable pour votre démarrage.
L'année suivante, une réduction de moitié de la base peut s'appliquer. Ces avantages sont automatiques mais vérifiez bien votre avis. Les artisans profitent parfois de dispositifs encore plus protecteurs. Renseignez-vous auprès de votre centre des impôts.
La première année d'activité est toujours exonérée de CFE, quel que soit le lieu de domiciliation choisi pour votre siège social.
Pièges courants entre base minimale et montant final
Ne confondez jamais l'assiette fiscale avec le montant à payer. La base minimale n'est que le point de départ du calcul. Le taux communal vient ensuite s'y appliquer lourdement.
Une erreur sur la surface déclarée peut fausser votre imposition. Vérifiez bien les mètres carrés réellement affectés à votre activité. Une surestimation est un cadeau inutile fait au fisc.
Anticipez toujours cette charge dans votre budget prévisionnel. Les mauvaises surprises de décembre sont souvent évitables.
Optimisez votre fiscalité en choisissant une commune aux taux modérés ou située en zone d'exonération. Cet arbitrage stratégique entre domicile et société de domiciliation garantit la protection de votre vie privée et une rentabilité accrue. Agissez dès maintenant pour pérenniser votre croissance et alléger durablement vos charges locales.
FAQ
Comment la domiciliation de mon entreprise influence-t-elle le montant de ma CFE ?
La domiciliation détermine directement votre fiscalité locale, car la CFE est calculée en appliquant un taux voté par votre commune à une base d'imposition. Si vous n'utilisez pas de local professionnel spécifique, l'administration fiscale retient une base minimale dont le montant varie selon les barèmes fixés localement par chaque municipalité.
En choisissant stratégiquement votre adresse de siège social, vous pouvez bénéficier de taux communaux plus attractifs ou de bases minimales réduites. À titre d'exemple, des villes comme Paris affichent des taux historiquement bas (16,52 %), tandis que d'autres communes peuvent dépasser les 35 %, doublant ainsi votre cotisation pour un chiffre d'affaires identique.
Est-il possible d'être totalement exonéré de CFE selon mon lieu d'implantation ?
Oui, certaines zones géographiques permettent de bénéficier d'exonérations totales ou partielles pour encourager le développement économique. C'est notamment le cas dans les Zones France Ruralités Revitalisation (ZFRR et ZFRR+), les Zones Franches Urbaines (ZFU-TE) ou encore les Quartiers Prioritaires de la Ville (QPV), sous réserve d'une délibération favorable de la collectivité locale.
Il est important de noter que toute entreprise bénéficie déjà d'une exonération de plein droit durant sa première année civile d'activité, quel que soit son lieu de domiciliation. De plus, si votre chiffre d'affaires annuel est inférieur ou égal à 5 000 €, vous êtes automatiquement dispensé du paiement de cette taxe.
Quel est l'impact fiscal d'une domiciliation commerciale par rapport à mon domicile personnel ?
La domiciliation à votre adresse personnelle vous impose le taux et la base minimale de votre commune de résidence, sans aucune marge de manœuvre. À l'inverse, la domiciliation commerciale vous offre la liberté de choisir une adresse dans une ville fiscalement avantageuse, ce qui peut générer des économies supérieures au coût de l'abonnement au service de domiciliation.
Outre l'aspect financier, ce choix protège votre vie privée en évitant de publier votre adresse personnelle sur les registres publics. Elle garantit également la stabilité de votre siège social : en cas de déménagement personnel, vous n'aurez pas à modifier vos statuts ni à subir un changement de régime fiscal pour votre entreprise.
Quelles sont les démarches pour déclarer ma CFE lors de la création de mon entreprise ?
Lors de votre première année d'activité, vous devez impérativement remplir le formulaire 1447-C-SD avant le 31 décembre. Ce document permet aux services fiscaux de connaître les caractéristiques de votre établissement et de déterminer votre future base d'imposition. Une déclaration initiale précise est essentielle pour éviter toute taxation d'office erronée.
Par la suite, vous n'aurez de nouvelles déclarations à souscrire (via le formulaire 1447-M-SD) qu'en cas de changement de situation, comme une modification de la surface de vos locaux ou un déménagement. Le paiement de la taxe s'effectue ensuite chaque année, généralement avant le 15 décembre, directement depuis votre espace professionnel sur le site des impôts.
Quels sont les risques d'une mauvaise évaluation de la surface de mon activité ?
Une erreur dans la déclaration de la surface affectée à votre usage professionnel peut fausser le calcul de la valeur locative de votre établissement. Si vous surestimez cet espace, vous paierez une CFE inutilement élevée ; à l'inverse, une sous-estimation peut entraîner un redressement fiscal lors d'un contrôle ultérieur.
Pour les entrepreneurs travaillant à domicile, il est conseillé de déclarer uniquement la surface strictement nécessaire à l'activité. Si cette surface est très réduite, vous basculerez de toute façon sur la base minimale d'imposition de votre commune, qui constitue le montant plancher de votre cotisation selon votre tranche de chiffre d'affaires.