
CFE : fonctionnement, calcul et exonérations clés
le 22/10/2026
L'essentiel à retenir : la CFE est un impôt local obligatoire pour toute activité non salariée, calculé sur la valeur locative de vos locaux ou sur une base minimale. Vous devez consulter votre avis dématérialisé en novembre pour un paiement en ligne avant le 15 décembre. Notez qu'une exonération totale s'applique si votre chiffre d'affaires annuel est inférieur à 5 000 €.
Saviez-vous que la valeur locative cadastrale de vos bureaux, ou même de votre simple adresse de domiciliation, détermine le montant d'un impôt local spécifique chaque année ?
Il est fréquent de se sentir perdu face à cette taxe qui s'applique même sans locaux physiques dédiés à votre activité. Cet article décortique le fonctionnement de la CFE pour vous aider à anticiper vos échéances et identifier les exonérations auxquelles vous avez droit.
Cfe : définition et champ d'application
La CFE est une taxe locale due par toute entreprise exerçant une activité non salariée au 1er janvier. Elle finance les collectivités et se calcule sur la valeur locative des locaux professionnels. Cette taxe touche presque tous les statuts juridiques.
Il est indispensable de comprendre que ce prélèvement ne sort pas de nulle part. En fait, il s'agit d'une composante majeure de la fiscalité locale qui s'applique même si vous n'avez pas de bureaux physiques.
Les entreprises et professionnels concernés par la taxe
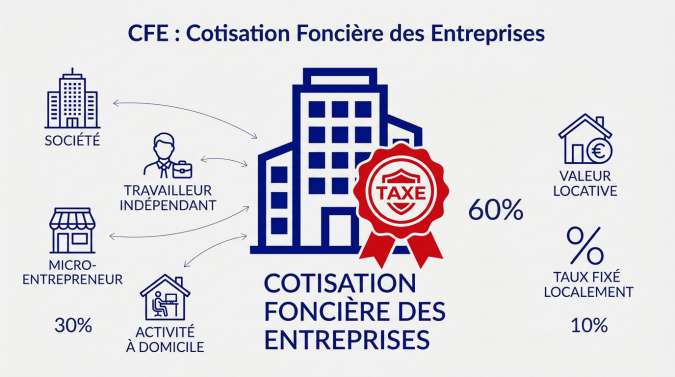
La CFE remplace la taxe professionnelle depuis 2010. Elle concerne les sociétés, les entrepreneurs individuels et les micro-entrepreneurs. C'est une définition de la Cotisation Foncière des Entreprises qui englobe la majorité des acteurs économiques.
Le critère d'activité habituelle exercée à titre professionnel est déterminant. L'activité doit être non salariée pour déclencher l'imposition annuelle. C'est quoi la CFE pour une entreprise ? C'est avant tout une obligation liée à l'indépendance.
Même les loueurs en meublé non professionnels (LMNP) sont visés. Personne n'y échappe vraiment.
La situation des activités exercées à domicile
Mais qu'en est-il si vous travaillez depuis votre salon ? L'absence de local dédié ne vous dispense pas de la taxe. La domiciliation administrative suffit à établir l'imposition locale. Vous pouvez consulter les détails sur la CFE pour les auto-entrepreneurs à domicile.
La taxe est alors rattachée à votre adresse de résidence. C'est le principe du siège social. Cela s'applique dès lors que vous déclarez votre domicile comme adresse officielle.
Le travail chez les clients ne change rien. L'imposition reste due.
3 facteurs clés pour le calcul de l'imposition
Après avoir identifié qui doit payer, penchons-nous sur les éléments concrets qui déterminent le montant final de votre avis d'imposition.
Base d'imposition et rôle de la valeur locative
Le calcul utilise la valeur locative cadastrale de vos biens. Cette donnée correspond à l'année N-2 de votre activité. Les communes votent ensuite un taux spécifique. Ce mécanisme définit C'est quoi la CFE pour une entreprise ? concrètement.
Mais ce taux varie fortement d'une ville à l'autre. Votre implantation géographique est donc déterminante pour votre budget fiscal. En fait, deux entreprises identiques paieront des montants très différents selon leur adresse.
Fonctionnement du barème de la cotisation minimale
Il existe une base minimale pour les petits chiffres d'affaires. Elle garantit une recette fiscale minimale pour les collectivités locales. C'est un filet de sécurité pour le budget des communes.
| Tranche de CA | Base minimale indicative | Montant estimé |
|---|---|---|
| 0 à 10 000 € | 250 € à 597 € | Selon la commune |
| 10 001 € à 32 600 € | 250 € à 1 194 € | Selon la commune |
| 32 601 € à 100 000 € | 250 € à 2 509 € | Selon la commune |
Sachez que cette base s'applique même sans locaux physiques. C'est un point de vigilance majeur pour vous.
Distinction entre cfe et taxe foncière
La foncière frappe la propriété du bien immobilier. La CFE cible l'exercice de l'activité. L'une regarde qui possède, l'autre qui travaille. Les deux taxes ont donc des objets bien distincts.
Le cumul est possible pour un propriétaire exploitant. Vous payez alors au titre de propriétaire et d'utilisateur professionnel. Pourtant, les logiques de calcul restent séparées.
La CFE est perçue comme une taxe sur l'occupation des locaux professionnels, finançant directement les services publics de votre commune.
Exonérations et dispositifs de réduction de taxe
Heureusement, le système fiscal prévoit des soupapes de sécurité pour alléger la charge des entreprises fragiles ou nouvellement créées.
Activités bénéficiant d'une dispense permanente
La loi exonère automatiquement certaines professions spécifiques de cet impôt local. Cela concerne principalement les artisans travaillant seuls, les exploitants agricoles ou encore les artistes auteurs d'œuvres originales.
Le montant de votre activité joue aussi un rôle déterminant. Si votre chiffre d'affaires reste inférieur à 5 000 euros, vous bénéficiez d'une dispense totale de cotisation.
L'année de création est neutre. Aucune taxe n'est due durant ce premier exercice.
- Artisans travaillant seuls
- Exploitants agricoles
- Artistes et auteurs
- Entreprises réalisant moins de 5000€ de CA
Impact des zones géographiques et décisions locales
Votre adresse peut devenir un véritable atout fiscal. L'implantation en zone de revitalisation rurale (ZRR) permet souvent de profiter d'exonérations temporaires sur plusieurs années consécutives.
Les élus locaux disposent également d'un pouvoir de décision. Chaque commune peut voter des délibérations pour soutenir des secteurs précis comme les librairies ou les commerces de proximité.
Vérifiez les aides en quartier prioritaire. Des dispositifs spécifiques y existent souvent.
Comment gérer le calendrier et les formalités ?
Pour ne pas subir de majorations, il est impératif de maîtriser les échéances et les outils numériques mis à disposition.
Souscrire les déclarations initiale et modificative
Vous devez remplir le formulaire 1447-C lors de votre création. Ce document initial se transmet avant le 31 décembre. Il permet d'établir votre base de calcul. C'est quoi la CFE pour une entreprise ? C'est avant tout cette étape administrative.
Une déclaration modificative devient nécessaire plus tard. Un changement de surface ou une modification d'activité l'impose. Vous devez alors signaler ces évolutions à l'administration fiscale. Cela garantit une imposition juste et conforme à votre situation réelle.
Sans changement notable, aucune démarche annuelle n'est requise. L'administration reconduit automatiquement les éléments connus. Vous n'avez donc pas à renvoyer de formulaire chaque année. La simplicité prime tant que vos locaux restent identiques.
Modalités de paiement et lissage de la trésorerie
Le paiement s'effectue exclusivement en ligne via votre espace professionnel. Vous devez respecter les dates limites de l'acompte et du solde final. Ces échéances sont cruciales pour éviter des pénalités de retard inutiles.
Pour les montants supérieurs à 3 000 €, un acompte de 50% est dû en juin, suivi du solde en décembre.
Le prélèvement mensuel facilite grandement votre gestion comptable. Il permet de lisser cette dépense sur toute l'année civile. Vous évitez ainsi une sortie de trésorerie trop brutale en fin d'année.
L'avis d'imposition n'est plus envoyé par courrier postal. Vous devez consulter votre compte fiscal en novembre. C'est le seul moyen pour connaître le montant exact dû. Ne manquez pas ce rendez-vous numérique indispensable.
La Cotisation Foncière des Entreprises repose sur votre implantation et votre chiffre d'affaires, avec des exonérations cruciales sous 5 000 € de revenus. Anticipez vos échéances de décembre sur votre espace professionnel pour sécuriser votre trésorerie. Maîtrisez dès maintenant cette taxe locale pour piloter sereinement la croissance de votre activité.
FAQ
Qu'est-ce que la Cotisation Foncière des Entreprises exactement ?
La CFE est un impôt local dont vous devez vous acquitter si vous exercez une activité professionnelle non salariée de manière habituelle en France. Elle fait partie, avec la CVAE, de la contribution économique territoriale et sert à financer les collectivités locales.
Le montant de cette taxe est principalement calculé en fonction de la valeur locative des biens immobiliers que vous utilisez pour votre activité. Si vous ne disposez pas de locaux physiques, une base d'imposition minimale est appliquée selon votre chiffre d'affaires.
Quels professionnels sont redevables de cette taxe locale ?
Toutes les formes juridiques sont concernées par la CFE : les sociétés, les entités sans personnalité morale, ainsi que les entrepreneurs individuels, incluant les micro-entrepreneurs. Que vous exerciez dans un bureau, à votre domicile ou même exclusivement chez vos clients, vous entrez dans le champ d'application de cet impôt.
Certaines conditions spécifiques s'appliquent pour les activités de location immobilière. Par exemple, pour les immeubles nus, vous n'êtes redevable que si votre chiffre d'affaires atteint 100 000 €, tandis que pour la location meublée, le seuil est fixé à plus de 5 000 € de recettes brutes hors taxes.
Comment s'effectue le calcul de la CFE pour une entreprise ?
Le calcul repose sur la valeur locative des biens immobiliers utilisés par votre entreprise au cours de l'année N-2. Cette base est ensuite multipliée par un taux d'imposition voté annuellement par votre commune ou votre établissement public de coopération intercommunale (EPCI).
Si la valeur locative est très faible ou si vous travaillez à domicile, vous êtes soumis à une base minimale. Cette dernière est déterminée par un barème progressif lié à votre chiffre d'affaires réalisé deux ans auparavant, la fourchette de cotisation variant généralement entre 250 € et plus de 7 700 € pour les plus grosses structures.
Existe-t-il des cas d'exonération pour la CFE ?
Oui, plusieurs dispositifs permettent d'être dispensé de cet impôt. Vous bénéficiez d'une exonération totale l'année de la création de votre entreprise. Par ailleurs, si votre chiffre d'affaires annuel ne dépasse pas 5 000 €, vous êtes automatiquement exonéré de la cotisation minimale.
Certaines professions bénéficient également d'exonérations permanentes de plein droit, comme les artisans travaillant seuls, les exploitants agricoles, les artistes-auteurs ou encore les photographes et journalistes. Des exonérations temporaires peuvent aussi être accordées selon votre zone géographique d'implantation.
Quelle est la date limite pour déposer la déclaration initiale 1447-C ?
Vous devez transmettre votre déclaration initiale de CFE via le formulaire 1447-C-SD au plus tard le 31 décembre de l'année de création de votre établissement. Ce document est indispensable pour que l'administration puisse identifier vos locaux et appliquer d'éventuels abattements ou exonérations.
Une fois cette formalité accomplie, vous n'aurez plus de déclaration annuelle à fournir, sauf si vous changez de surface de locaux, si votre activité évolue ou si vous souhaitez solliciter une nouvelle exonération spécifique.
Quelles sont les modalités de paiement de cet impôt ?
Le paiement de la CFE s'effectue obligatoirement de manière dématérialisée depuis votre espace professionnel sur le site impots.gouv.fr. La date limite de règlement est fixée au 15 décembre de chaque année. Notez que si votre cotisation de l'année précédente était supérieure à 3 000 €, vous devez verser un acompte de 50 % en juin.
Pour faciliter la gestion de votre trésorerie, vous pouvez opter pour le prélèvement mensuel ou le prélèvement à l'échéance. Attention, aucun avis d'imposition papier ne vous sera envoyé ; vous devez consulter votre compte fiscal en ligne dès le mois de novembre pour connaître le montant dû.